Okt. 20, 6:02 AM
Frankreichs Aufstandswirtschaft: Zerbrochene Fenster, wachsende Schulden und bürokratische Illusionen
Während Tausende von Unternehmen unter Plünderungen leiden, setzt Paris auf steigende Haushaltsdefizite und unerfüllte Versicherungsprogramme, um strukturelle Unordnung zu vertuschen.
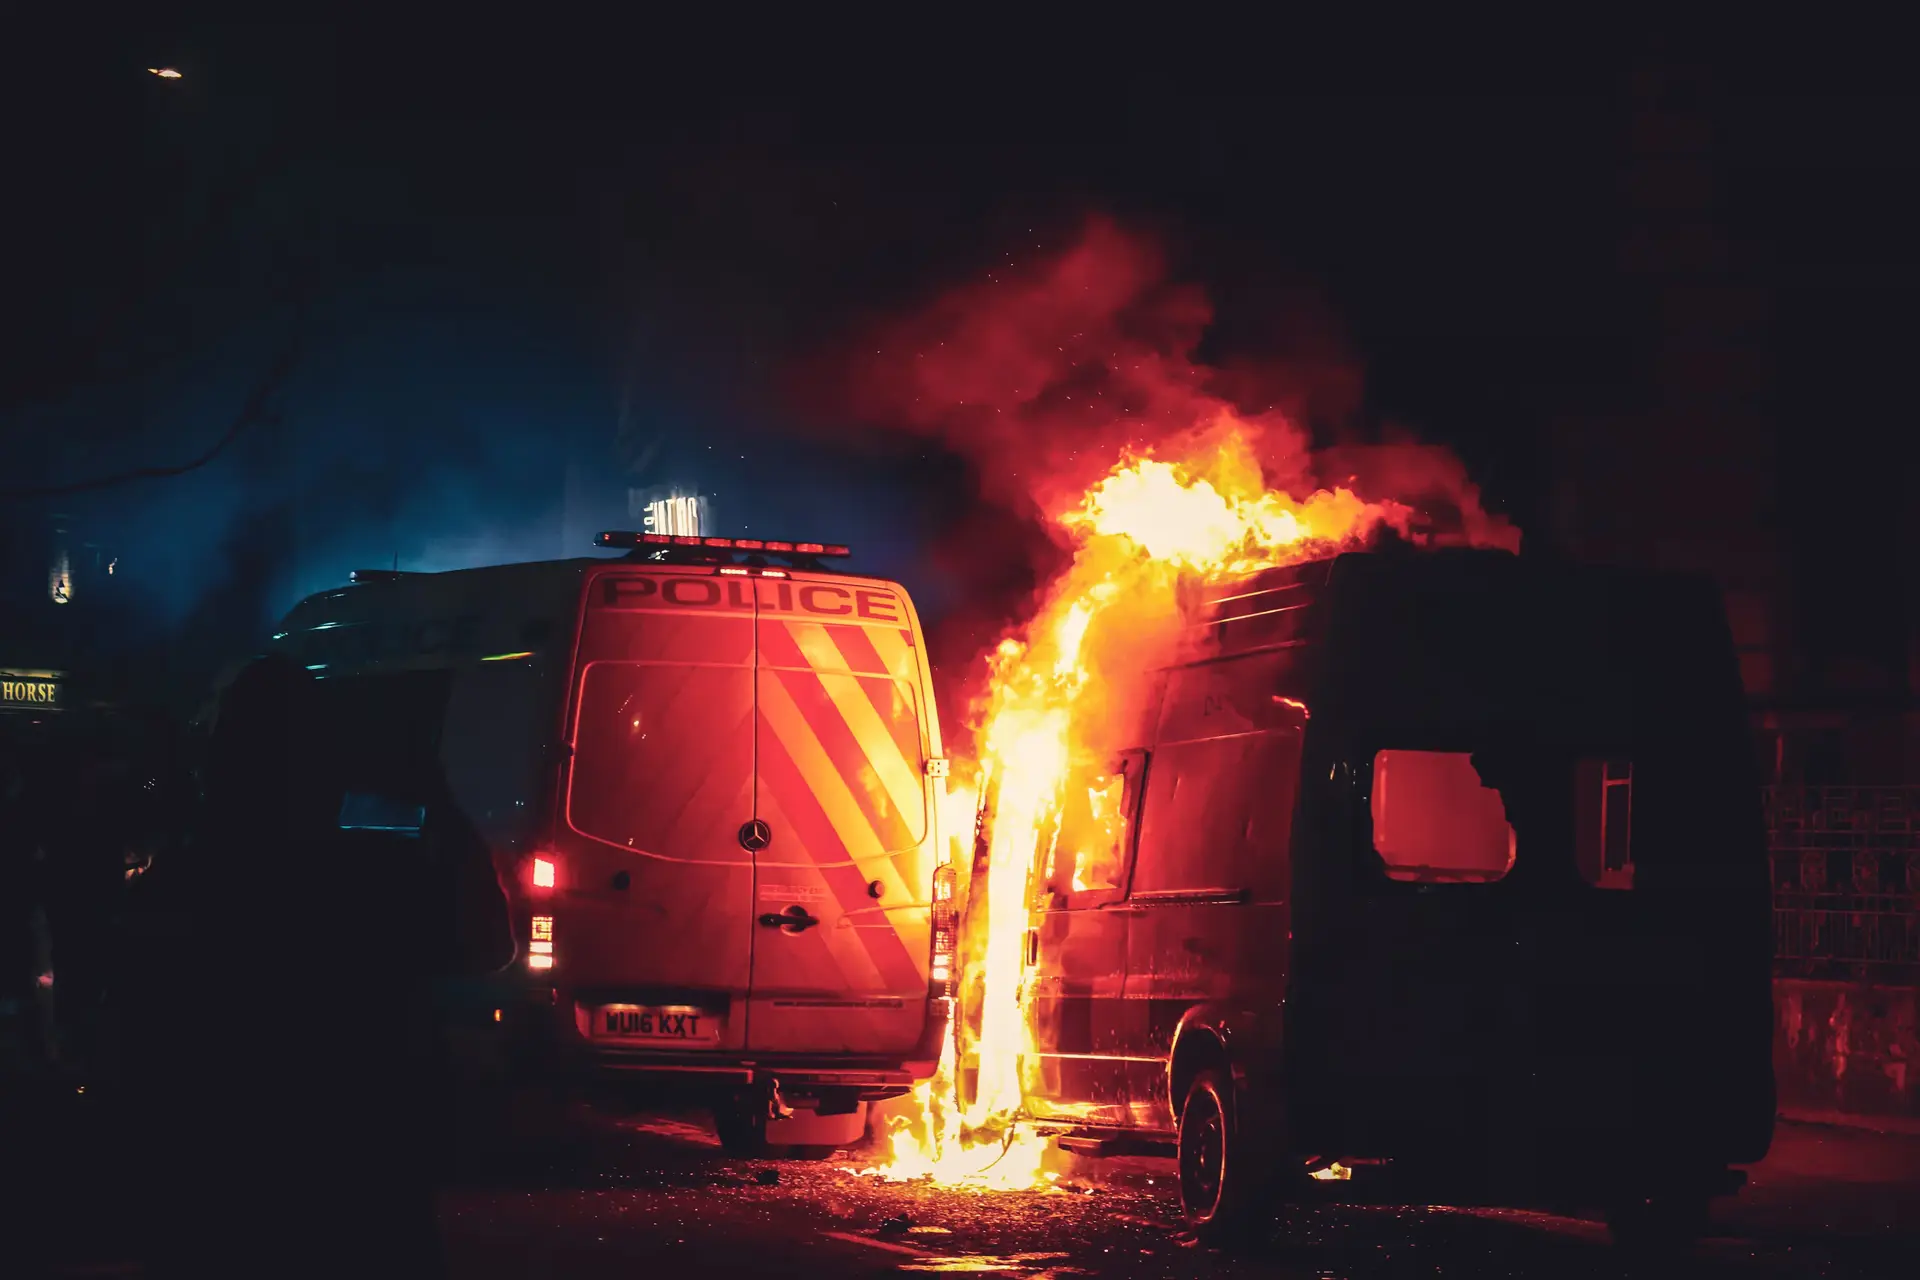
Wenn brennende Ladenfronten zu einem wiederkehrenden Merkmal der Innenpolitik werden, hören die Finanzmärkte irgendwann auf, weitreichende Unruhen als vorübergehenden Fehler zu betrachten. Während die Zahl der beschädigten Gewerbeimmobilien in Frankreich nach den jüngsten Wochenendgewalttaten auf mindestens 3.000 anstieg, lieferten die Investoren ihr Urteil in der einzigen Sprache, die zählt: steigende Staatsanleihekosten und fallende Vermögenspreise.
Die Zerstörung traf die kommerzielle Infrastruktur im ganzen Land, von einer Louis Vuitton Boutique in Marseille bis hin zu lokalen Einzelhandelsketten. Allein Carrefour meldete fünfzig betroffene Standorte, darunter zwanzig Geschäfte, die vollständig geplündert wurden. Die Finanzmärkte reagierten sofort, drückten den CAC 40 um 1,1 Prozent nach unten und zogen die Aktien des Einzelhandels und der Versicherungen mit sich. Aufschlussreicher war die Reaktion am Staatsanleihenmarkt. Die Rendite zehnjähriger französischer Staatsanleihen stieg um etwa acht Basispunkte auf 4,94 Prozent, wodurch sich der Spread zu den deutschen Kreditkosten auf etwa 148 Basispunkte erweiterte. Die Kapitalmärkte preisen die Realität eines Staates ein, der mit der grundlegenden öffentlichen Ordnung kämpft.
Dieses Zerstörungsmuster ist etabliert. Während der Unruhen Mitte 2023 verzeichneten die Versicherer 17.000 Schadensfälle mit Verlusten von insgesamt 793 Millionen Euro, wobei eine anschließende Senatsuntersuchung den gesamten Sachschaden auf fast 1 Milliarde Euro schätzte. Die aktuelle Welle der Gewalt hat diese Metriken in Bezug auf Geschäftsstörungen bereits übertroffen und die vor drei Jahren verzeichneten 2.500 vandalisierten Unternehmen übertroffen. Als Reaktion auf frühere Zerstörungen haben die Gesetzgeber ein nationales Aufstandsversicherungssystem in das Haushaltsgesetz 2026 integriert, das eine obligatorische Deckung und einen nationalen Fonds vorsieht, der durch staatliche Garantien von bis zu 4 Milliarden Euro pro Jahr abgesichert ist. Doch dieser Mechanismus bleibt völlig inaktiv, steckt in einer legislativen Schwebe fest, während er auf die Genehmigung der Europäischen Kommission und Regierungsdekrete wartet.
Für Ladenbesitzer, die derzeit ihre zerstörten Geschäftsräume bewerten, hängt die finanzielle Wiederherstellung vollständig von privaten Verträgen ab. Während eine standardmäßige Sachversicherung physische Schäden wie Feuer und Glasscherben abdeckt, ist ein entgangener Handel ein weitaus zerbrechlicherer Anspruch. Die Entschädigung für Betriebsunterbrechung bleibt optional, deckt entgangene Bruttogewinne statt entgangener Umsätze ab und erfordert in der Regel die physische Zerstörung der Geschäftsräume, um ausgelöst zu werden. Versicherungsnehmer müssen auch strenge Fünftagesmeldefristen und polizeiliche Anzeigepflichten beachten.
Anstatt die Ursachen für Sicherheitsversagen anzugehen, folgt die politische Antwort einem bekannten Muster fiskalischer Intervention. Premierminister Sébastien Lecornu kündigte an, dass betroffene Unternehmen Mitarbeiter in staatlich finanzierte Kurzarbeitsprogramme versetzen könnten, während Präsident Emmanuel Macron den Rücktritt von Innenminister Laurent Nuñez trotz mehr als 2.400 Festnahmen ablehnte. Jeder Euro Notunterstützung landet in einem bereits stark belasteten öffentlichen Haushalt, mit einem nationalen Haushaltsdefizit, das auf 5,4 Prozent des BIP prognostiziert wird, und einer Staatsverschuldung von 119 Prozent des BIP. Der französische Staat bietet ständig wirtschaftliche Puffer und regulatorische Versprechen an, auch wenn er seine primärste Pflicht vernachlässigt: den Schutz von Privateigentum und die Aufrechterhaltung der öffentlichen Ordnung.
Verfasst von Andreas Hofer andreas.hofer@alpineweekly.com