oct. 25, 9:01 PM
La vertu planifiée de l'épargne suisse
Bien avant que la protection sociale de l'État ne prenne le relais, les boîtes d'épargne privées et l'intérêt personnel bourgeois ont jeté les bases du capital suisse.
Par Martina Kirchner
La légendaire discipline suisse en matière d'argent n'a jamais été un trait de caractère inné. Ce fut une campagne sociale soigneusement élaborée. Dès 1800 environ, des entités à but non lucratif ont créé des caisses d'épargne régionales pour inculquer l'ardeur au travail et la frugalité aux classes ouvrières. Les statuts de l'Ersparniskasse des Kantons Zug étaient explicitement conçus pour offrir aux pauvres un lieu sûr où déposer leurs précieux centimes et y percevoir des intérêts.
Cette volonté de promouvoir l'épargne n'était pas entièrement altruiste. En encourageant les classes inférieures à constituer leurs propres réserves financières, l'élite bourgeoise réduisait la pression sur les fonds d'aide municipaux, ecclésiastiques et privés. L'autonomie était l'exercice ultime de réduction des coûts pour les élites locales. Pourtant, ce modeste capital privé a généré un dividende macroéconomique : des institutions régionales, rejointes plus tard par des banques cantonales et des agences Raiffeisen, ont mis en commun ces petits dépôts pour financer des prêts aux agriculteurs et aux entreprises locales achetant semences, bétail et machines.
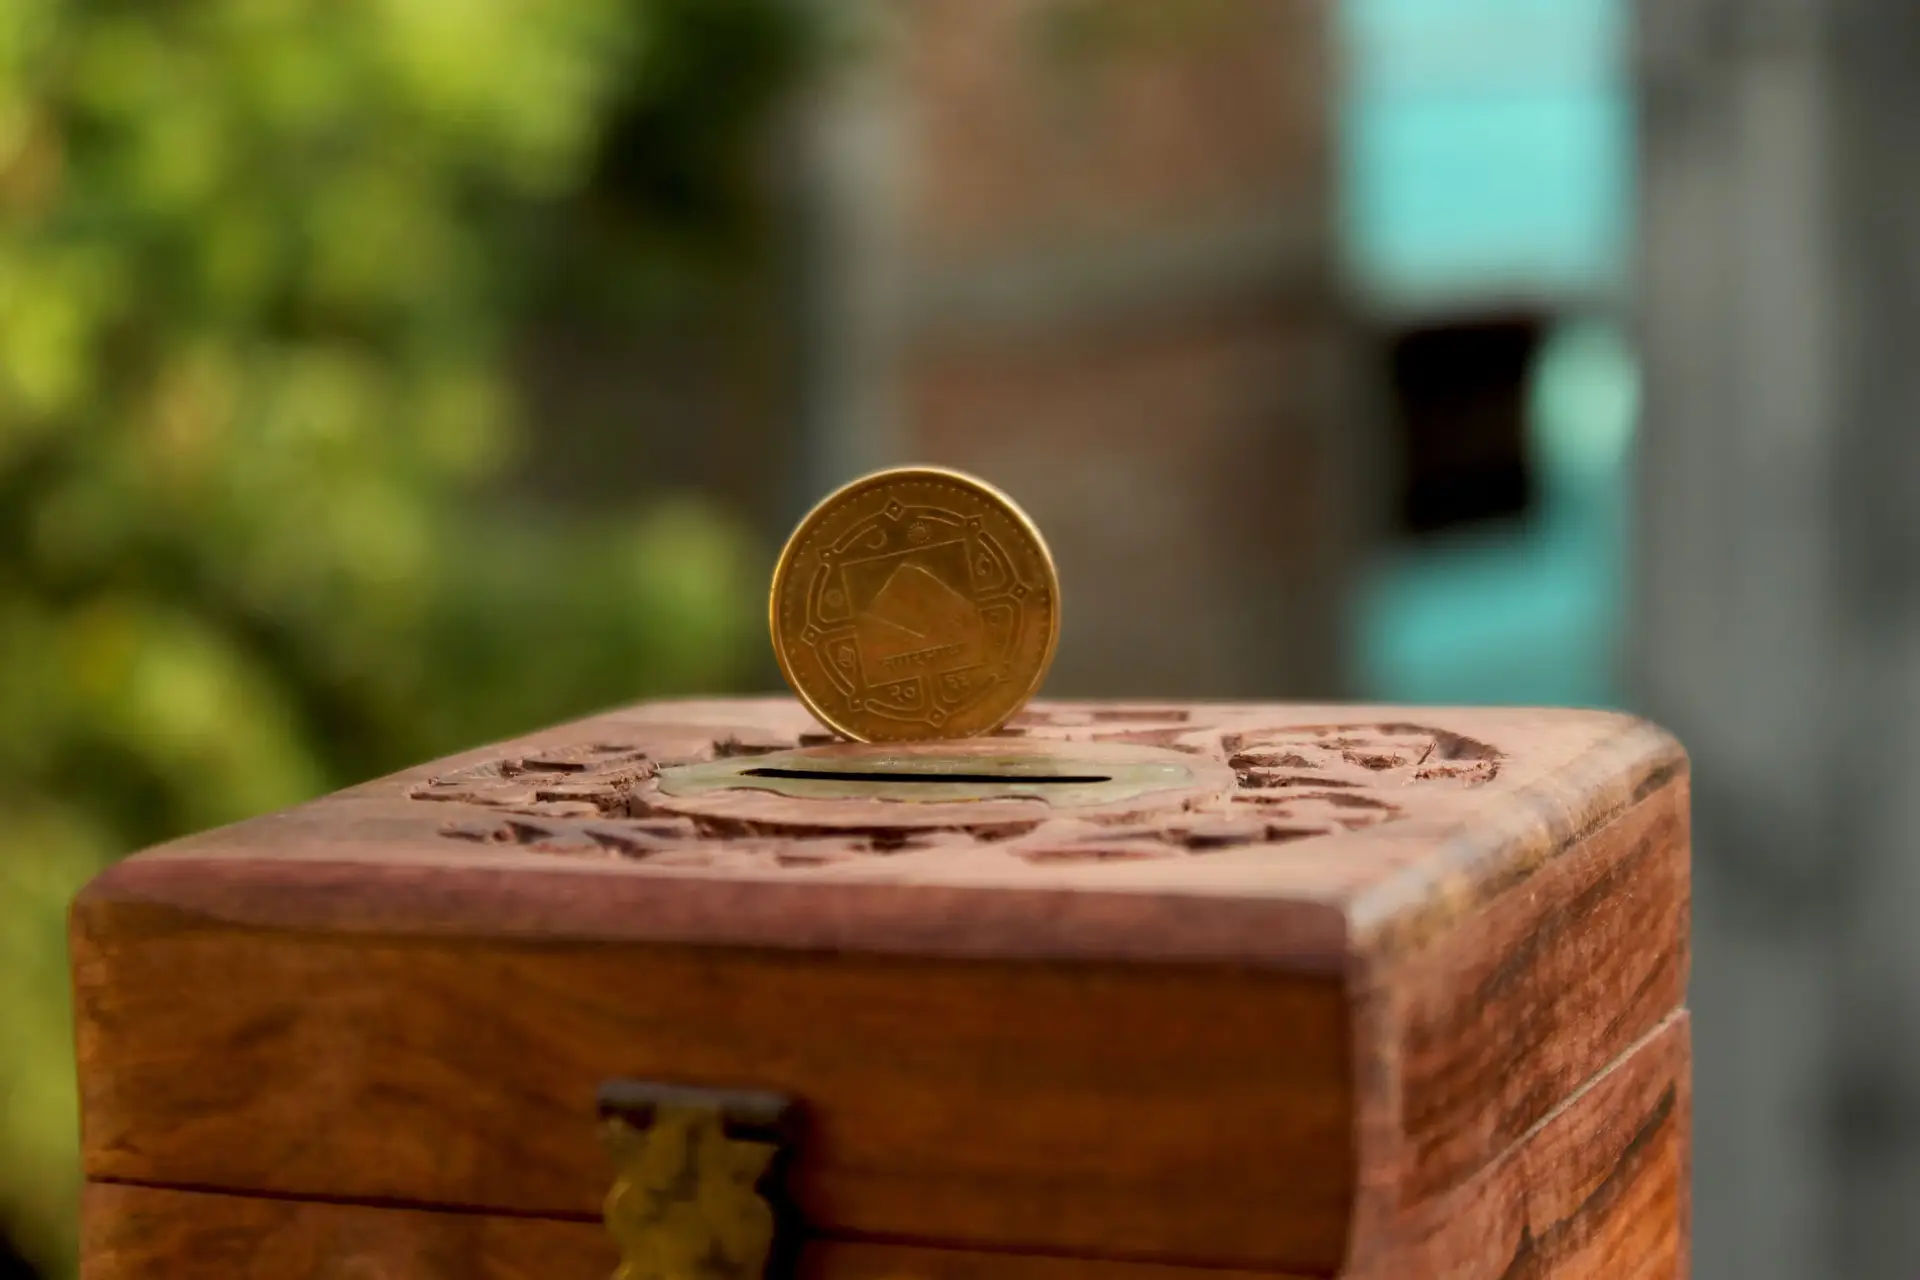
L'ancrage physique de cette campagne fut la boîte d'épargne métallique verrouillée, qui se répandit rapidement après 1900. Distribuées par les banques, ces lourdes boîtes trônaient dans les salons, protégeant les salaires familiaux des tentations immédiates du jeu et de l'alcool. Comme la banque conservait la clé, récupérer l'argent nécessitait un déplacement au guichet, où les caissiers interrogeaient régulièrement les clients sur les raisons de leurs retraits. Les taux d'intérêt élevés rendaient les comptes d'épargne si populaires que les banques devaient parfois plafonner les montants des dépôts.
Le tournant pour cette culture de prévoyance privée est arrivé en 1948 avec l'introduction du système de pension d'État, l'AVS. À mesure que les primes obligatoires et l'assurance maladie se sont étendues, l'épargne d'urgence volontaire a perdu sa raison d'être principale. L'État a effectivement remplacé la responsabilité personnelle par une contrainte institutionnalisée.
Avec des adultes s'appuyant de plus en plus sur les filets de sécurité de l'État, les institutions financières ont redirigé leurs efforts vers la jeunesse. Dans son rapport annuel de 1948, la Zürcher Kantonalbank a observé que les jeunes étaient particulièrement exposés à la tentation des dépenses inconsidérées, justifiant des livrets d'épargne jeunesse spéciaux. Cependant, dans les années 1970, les robustes boîtes verrouillées s'étaient dégradées en boîtes facilement cassables, marquant la fin d'une époque où la discipline financière individuelle était forgée par la maîtrise de soi plutôt que par décret étatique.
Écrit par Martina Kirchner