oct. 21, 8:02 AM
Construction d'un empire à 3 500 milliards de dollars
La proposition de fusion d'Elon Musk entre Tesla et SpaceX met à l'épreuve les limites de la gouvernance d'entreprise et la confiance des investisseurs.
Par Freya Stensrud
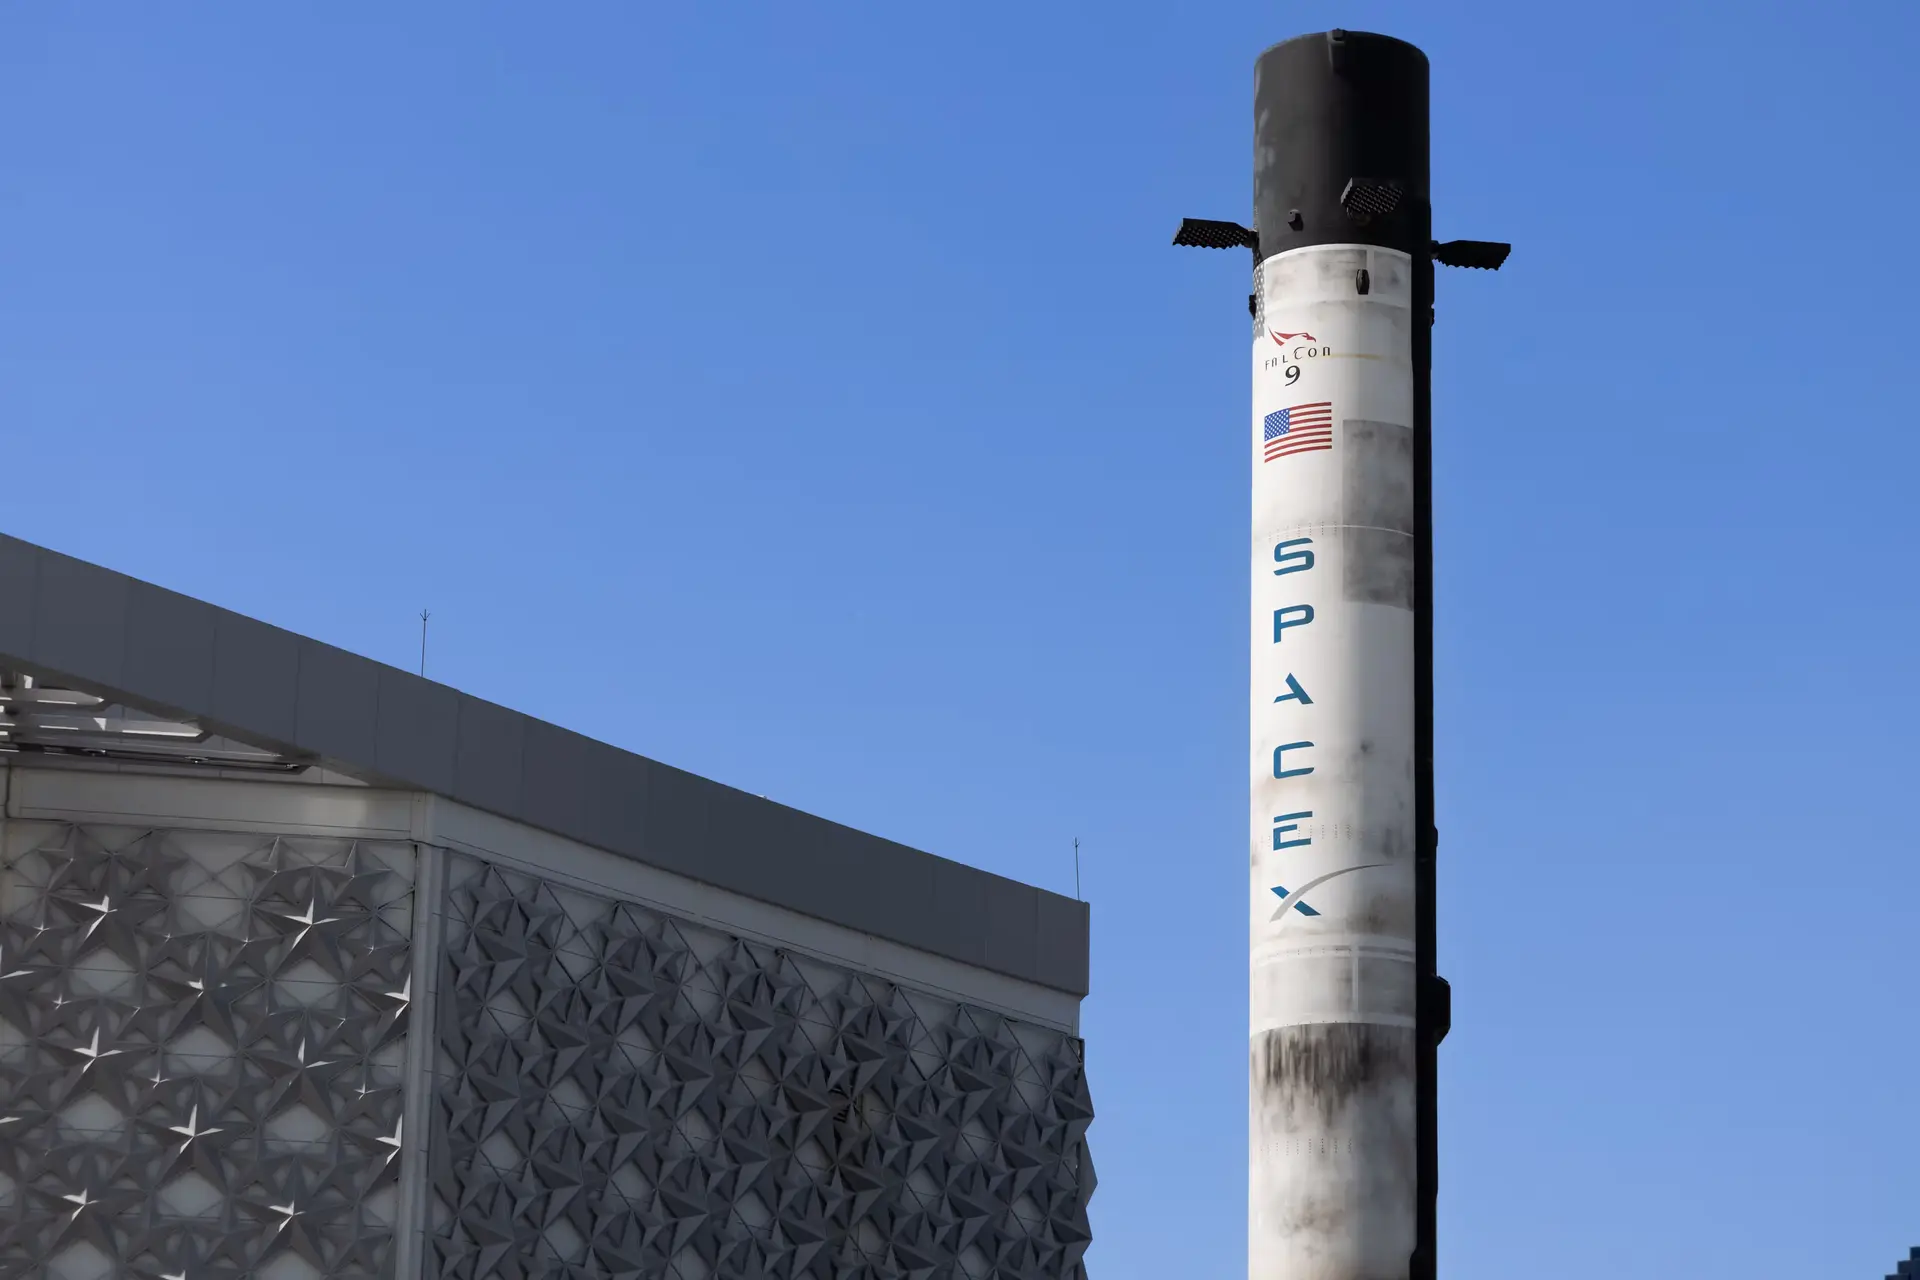
Lorsqu'un PDG évoque nonchalamment l'idée de combiner un fabricant de véhicules électriques de 1 500 milliards de dollars avec une entreprise aérospatiale de 2 000 milliards de dollars, le monde financier est censé réfléchir et chercher une logique opérationnelle. La proposition d'Elon Musk de fusionner Tesla et SpaceX est moins une transaction d'entreprise de routine qu'un test pour savoir si les marchés de capitaux modernes se soucient encore de la gouvernance d'entreprise – ou s'ils se contentent de s'incliner devant la construction d'un empire.
Des comités spéciaux au sein des deux entreprises ont été dépêchés pour évaluer la perspective de ce qui serait l'une des plus grandes consolidations d'entreprises de l'histoire. Musk affirme être mis à l'écart de ces délibérations, invoquant son statut de partie en conflit étant donné son double rôle de PDG des deux entités. Pourtant, ses commentaires publics ne laissent guère de doute sur son ambition primordiale. Il considère le chevauchement des travaux en intelligence artificielle, le développement de puces personnalisées et les logiciels comme une raison suffisante pour regrouper les deux géants sous une seule entité corporative.
Ce n'est pas le premier exercice de consolidation d'entreprises de Musk. Avant d'introduire SpaceX en bourse plus tôt cette année, il a absorbé xAI et X, la plateforme anciennement connue sous le nom de Twitter, au sein de la société de fusées. Plus récemment, les deux entreprises ont lancé Terafab, un effort conjoint pour fabriquer des puces informatiques. SpaceX présente elle-même un profil financier curieux. Alors que ses opérations de calcul en nuage servant des clients comme Google et Anthropic ont généré 7,5 milliards de dollars – devenant son segment le plus rentable – et que Starlink a rapporté 5,2 milliards de dollars, l'entreprise reste globalement non rentable, affichant une perte de 1,1 milliard de dollars jusqu'à présent cette année.
Tesla, quant à elle, tente sa propre transition stratégique d'un constructeur automobile mature à une entreprise de robotique. L'intégrer à une entreprise aérospatiale qui échange de la capacité de calcul pourrait brouiller les frontières comptables, mais cela consolide également l'orientation opérationnelle de Musk sous un même toit. Pour que toute transaction puisse se dérouler, au moins la moitié des actionnaires de Tesla doivent voter en faveur.
Bien que Musk ait décrit ce seuil comme un obstacle élevé, les investisseurs ont rarement hésité à approuver ses demandes. La même base d'actionnaires avait précédemment approuvé une structure de rémunération évaluée à environ 1 000 milliards de dollars, contribuant à faire de Musk le premier trillionnaire sur papier du monde après l'entrée en bourse de SpaceX. La réaction immédiate de Wall Street a été, comme on pouvait s'y attendre, enthousiaste, faisant grimper les actions de SpaceX de huit pour cent après les heures de bourse, tandis que Tesla gagnait deux pour cent. Savoir si le mélange d'une entreprise spatiale déficitaire avec un constructeur automobile se réorientant vers l'IA crée une véritable synergie reste une préoccupation secondaire pour les marchés captivés par l'échelle.
Écrit par Freya Stensrud
Dernières nouvelles