Okt. 25, 9:01 PM
Die konstruierte Tugend des Schweizer Sparsinns
Lange bevor der Staat die Sozialfürsorge übernahm, legten private Spardosen und bürgerliches Eigeninteresse den Grundstein für das Schweizer Kapital.
Von Martina Kirchner
Die legendäre Schweizer Disziplin im Umgang mit Geld war nie eine angeborene Charaktereigenschaft. Sie war eine sorgfältig konzipierte soziale Kampagne. Ab etwa 1800 gründeten gemeinnützige Organisationen regionale Sparkassen, um den Arbeiterklassen Fleiss und Sparsamkeit zu vermitteln. Die Statuten der Ersparniskasse des Kantons Zug waren explizit darauf ausgelegt, den Armen einen sicheren Ort zu bieten, um ihre hart verdienten Pfennige einzuzahlen und Zinsen darauf zu erhalten.
Dieser Drang, das Sparen zu fördern, war nicht gänzlich altruistisch. Indem die bürgerliche Elite die unteren Klassen dazu ermutigte, ihre eigenen finanziellen Puffer aufzubauen, reduzierte sie die Belastung der kommunalen, kirchlichen und privaten Hilfskassen. Selbstständigkeit war die ultimative Kostensenkungsübung für lokale Eliten. Dennoch führte dieses bescheidene Privatkapital zu einer makroökonomischen Dividende: regionale Institutionen, denen sich später Kantonalbanken und Raiffeisen-Filialen anschlossen, bündelten diese kleinen Einlagen, um Darlehen für lokale Bauern und Unternehmen zur Anschaffung von Saatgut, Vieh und Maschinen zu finanzieren.
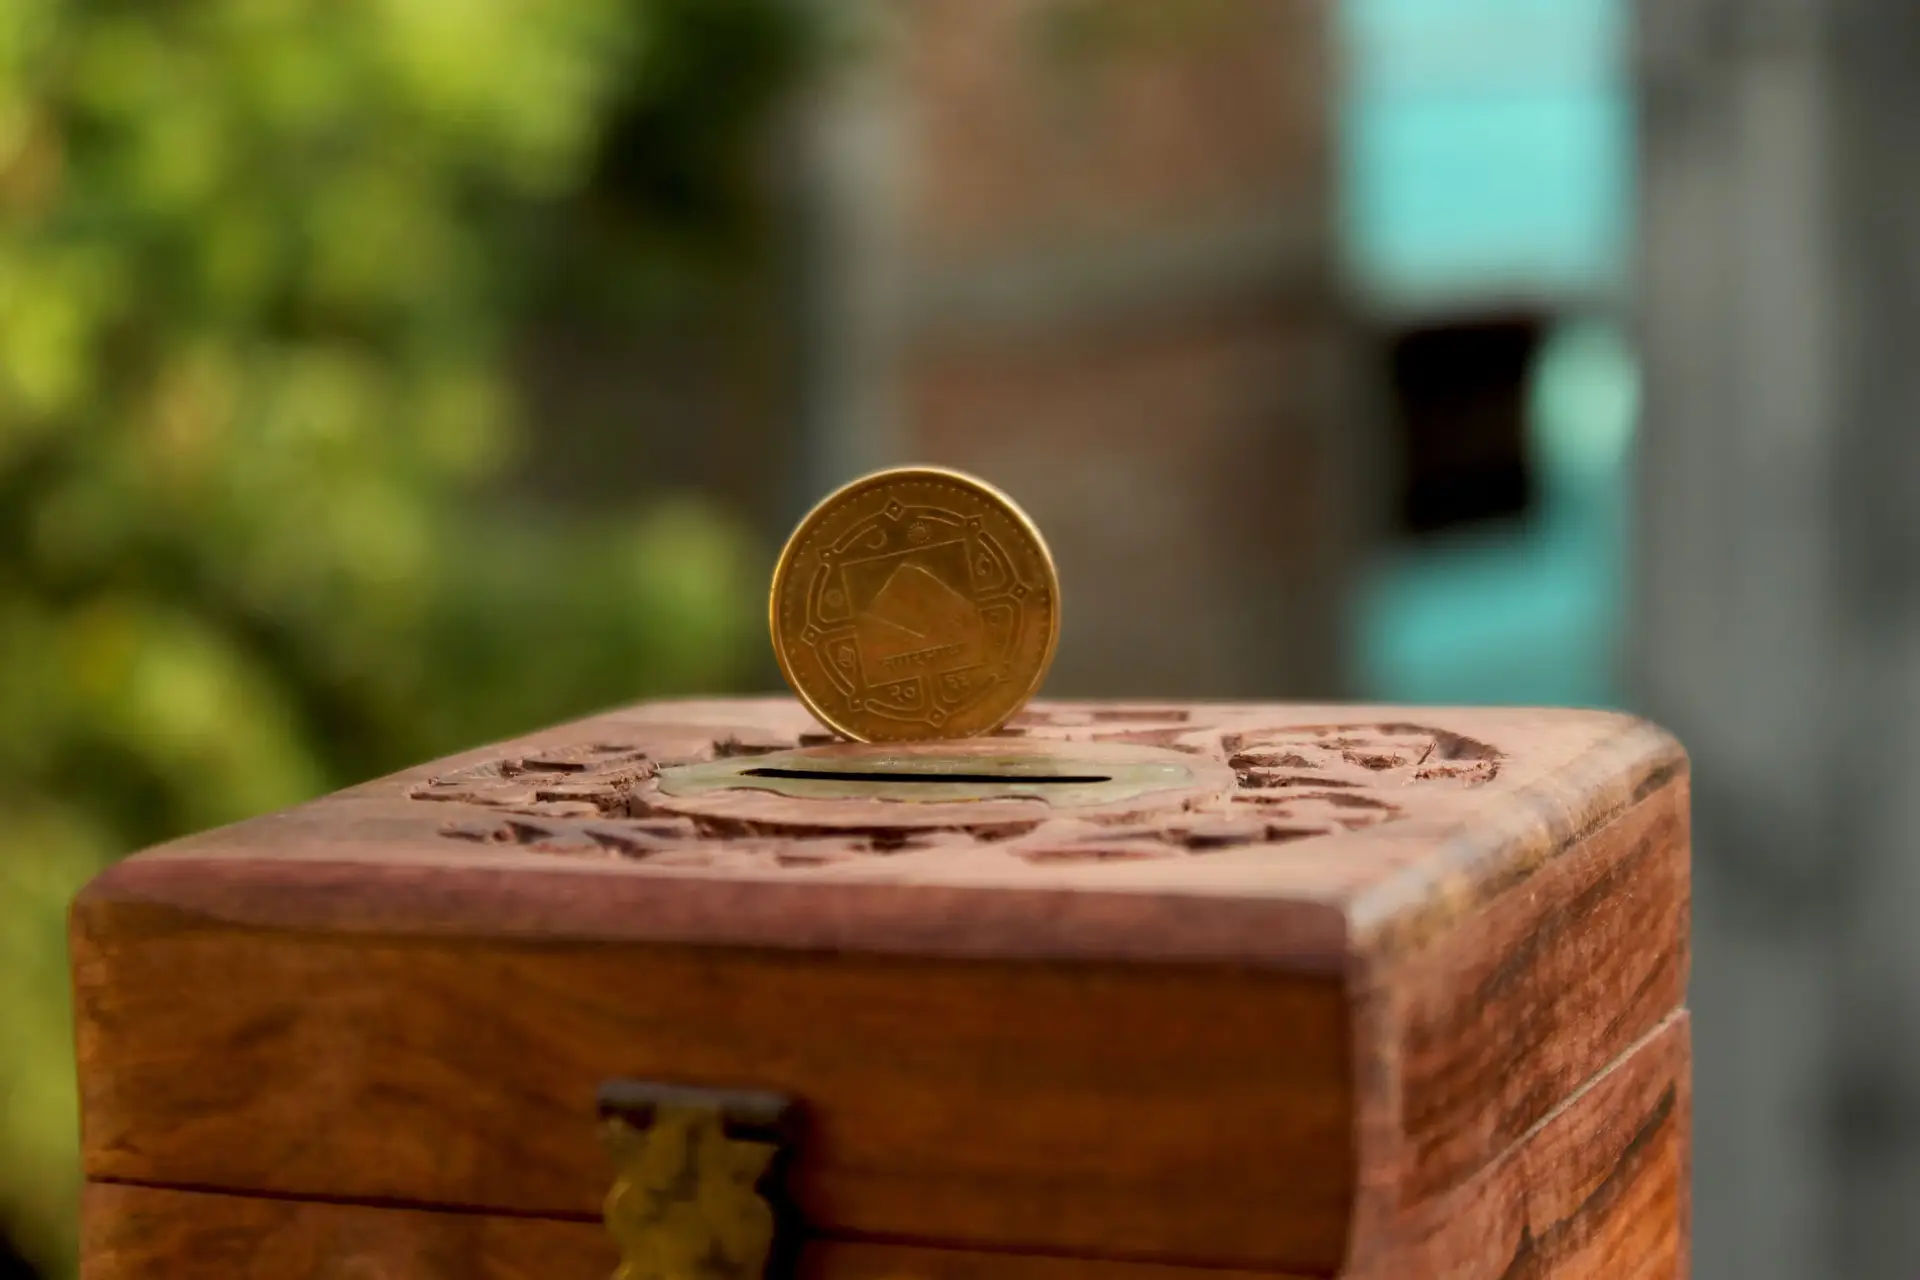
Der physische Anker dieser Kampagne war die verschlossene Metallspardose, die sich nach 1900 schnell verbreitete. Von Banken ausgegeben, standen diese schweren Behälter prominent in Wohnzimmern und schützten Familienlöhne vor den unmittelbaren Versuchungen von Glücksspiel und Alkohol. Da die Bank den Schlüssel behielt, erforderte die Entnahme des Geldes einen Gang zum Schalter, wo Kassierer die Kunden routinemäßig nach den Gründen für ihre Abhebungen befragten. Hohe Zinsen machten Sparkonten so beliebt, dass Banken gelegentlich die Einzahlungshöchstgrenzen festlegen mussten.
Der Wendepunkt für diese Kultur der privaten Vorsorge kam 1948 mit der Einführung der staatlichen Alters- und Hinterlassenenversicherung, der AHV. Mit der Ausweitung staatlich vorgeschriebener Prämien und der obligatorischen Krankenversicherung verloren freiwillige Notfallersparnisse ihren zentralen Zweck. Der Staat ersetzte die persönliche Verantwortung effektiv durch institutionalisierten Zwang.
Da sich Erwachsene zunehmend auf staatliche Sicherheitsnetze stützten, richteten Finanzinstitute ihre Bemühungen auf die Jugend. In ihrem Jahresbericht von 1948 stellte die Zürcher Kantonalbank fest, dass junge Menschen besonders der Versuchung unüberlegter Ausgaben ausgesetzt waren, was spezielle Jugendsparhefte rechtfertigte. In den 1970er Jahren jedoch hatten sich die stabilen, verschlossenen Boxen zu leicht zerbrechlichen Dosen verschlechtert, was das Ende einer Ära markierte, in der individuelle Finanzdisziplin durch Selbstbeherrschung und nicht durch Staatsdekrete geformt wurde.
Verfasst von Martina Kirchner