Okt. 17, 6:02 AM
Das Paradoxon der Mietpreisinflation
Stagnierende Immobilienwerte und unaufhörliche Mieterhöhungen schaffen eine bizarre Schwelle, an der Eigentum der Miete vorzuziehen ist.
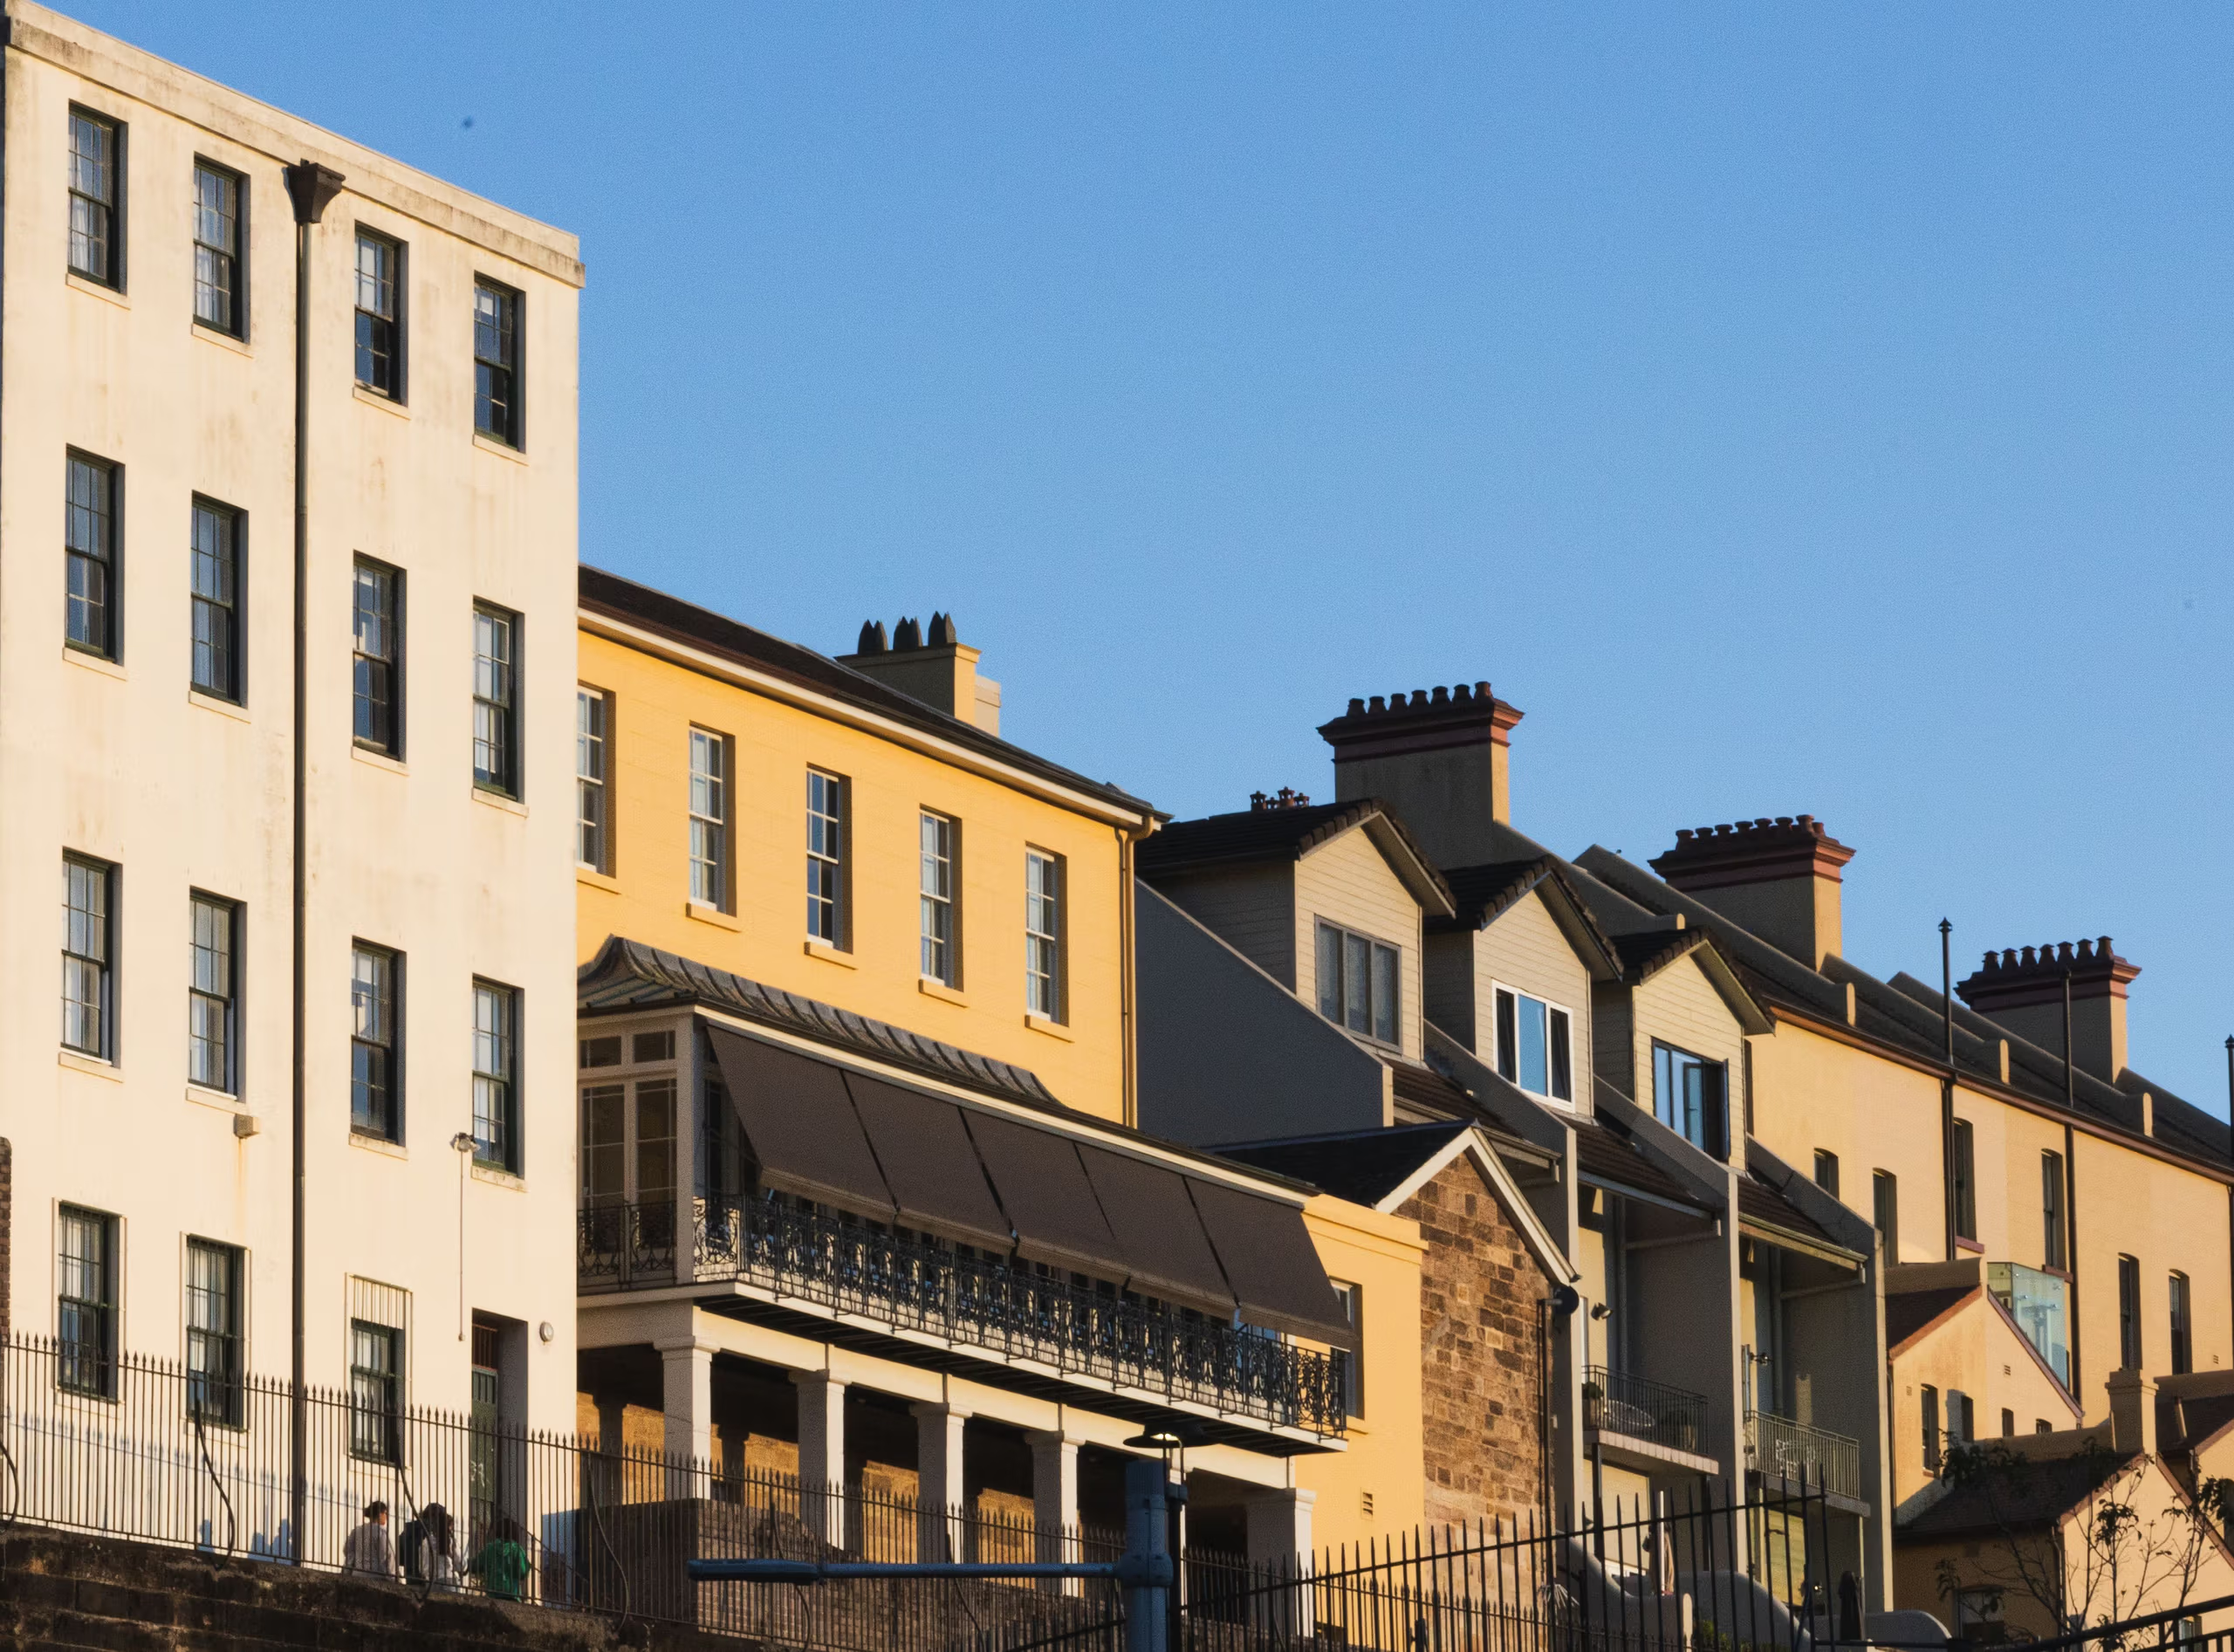
Jahrelang besagte die gängige Immobilienregel, dass Mieten Flexibilität zum Preis des Vermögens bot, während Kaufen einen erheblichen finanziellen Aufpreis erforderte. Eine seltsame Verzerrung auf dem australischen Wohnungsmarkt stellt diese Rechnung auf den Kopf. In einigen Teilen des Landes könnten Sie, wenn Sie Ihre wöchentlichen Einnahmen an einen Vermieter übergeben, tatsächlich einen Lebensstil subventionieren, der weniger erschwinglich ist, als die Immobilie einfach selbst zu kaufen.
Die nationalen Mietpreise erreichten einen Medianwert von 713 US-Dollar pro Woche nach einem Anstieg von 5,5 Prozent im Jahresverlauf bis September. Gleichzeitig stagnierten die Immobilienwerte nach sechs Monaten anhaltender Rückgänge. Für einen Mieter, der eine Standard-30-Jahres-Hypothek mit einem Zinssatz von 6,2 Prozent und einer Anzahlung von 5 Prozent berechnet, hat sich die finanzielle Lücke zwischen der Bedienung des Vermögens eines Vermieters und dem Erwerb des eigenen Vermögens drastisch verringert. In einem Zehntel der australischen Vororte liegen die Hypothekenzahlungen jetzt innerhalb von 200 US-Dollar pro Woche der lokalen Mieten.
In ausgewählten dicht besiedelten Enklaven hat der Kauf die Schwelle überschritten, um schlichtweg günstiger zu werden. Stadtzentren von Melbourne wie Carlton, Southbank und das zentrale Geschäftsviertel schließen sich Teilen von Darwin an – wo die Mieten um 11,6 Prozent stiegen –, um diese numerische Umkehrung zu zeigen. Daten von Cotality zeigen, dass ein Zustrom neuer Wohnungsangebote die Kaufwerte in diesen städtischen Gebieten gedrückt hat, selbst wenn eine knappe Mietverfügbarkeit die Mietpreise in die Höhe treibt. In Sydneyer Vororten wie Ultimo und Granville oder in Canberraer Stadtteilen wie Belconnen ist der wöchentliche Unterschied zwischen Miete und Kauf einer Wohnung auf zweistellige Beträge gesunken.
Diese geringe Marge ist nicht nur eine arithmetische Kuriosität; sie spiegelt sich ändernde Belastungen für Immobilieneigentümer wider. Steigende Zinsen im vergangenen Jahr erhöhten zunächst die Kreditkosten, aber starke Rückgänge der Immobilienwerte – in bestimmten Gebieten über 10 Prozent – glichen diese Erhöhungen aus. Währenddessen entscheiden sich aufgrund von Regulierungen und Haltekosten immer mehr Vermieter, den Markt ganz zu verlassen, oft indem sie ihre Immobilien direkt den bestehenden Mietern anbieten, die den traditionellen Marktumwälzungen entgehen wollen.
Ob dieses Ungleichgewicht eine dauerhafte strukturelle Verschiebung oder eine vorübergehende Marktstörung darstellt, hängt vollständig von den Immobilientypen ab. Hochdichte Wohnungskorridore und rohstoffreiche Regionalstädte, die von Zeitarbeitern dominiert werden, machen die meisten dieser Ausreißer aus, während Einfamilienhäuser erheblich teurer zu kaufen als zu mieten bleiben. Sollten die Zinssätze der Zentralbank stabil bleiben, während die Immobilienwerte ihren Abwärtstrend fortsetzen, könnte das finanzielle Argument für Mieter, die zu Käufern werden, weiter erhärtet werden.
Verfasst von Thorben Thiede thorben.thiede@alpineweekly.com