oct. 17, 6:02 AM
Le paradoxe de l'inflation des loyers
La stagnation de la valeur des biens immobiliers et la hausse incessante des loyers créent un seuil étrange où posséder l'emporte sur louer.
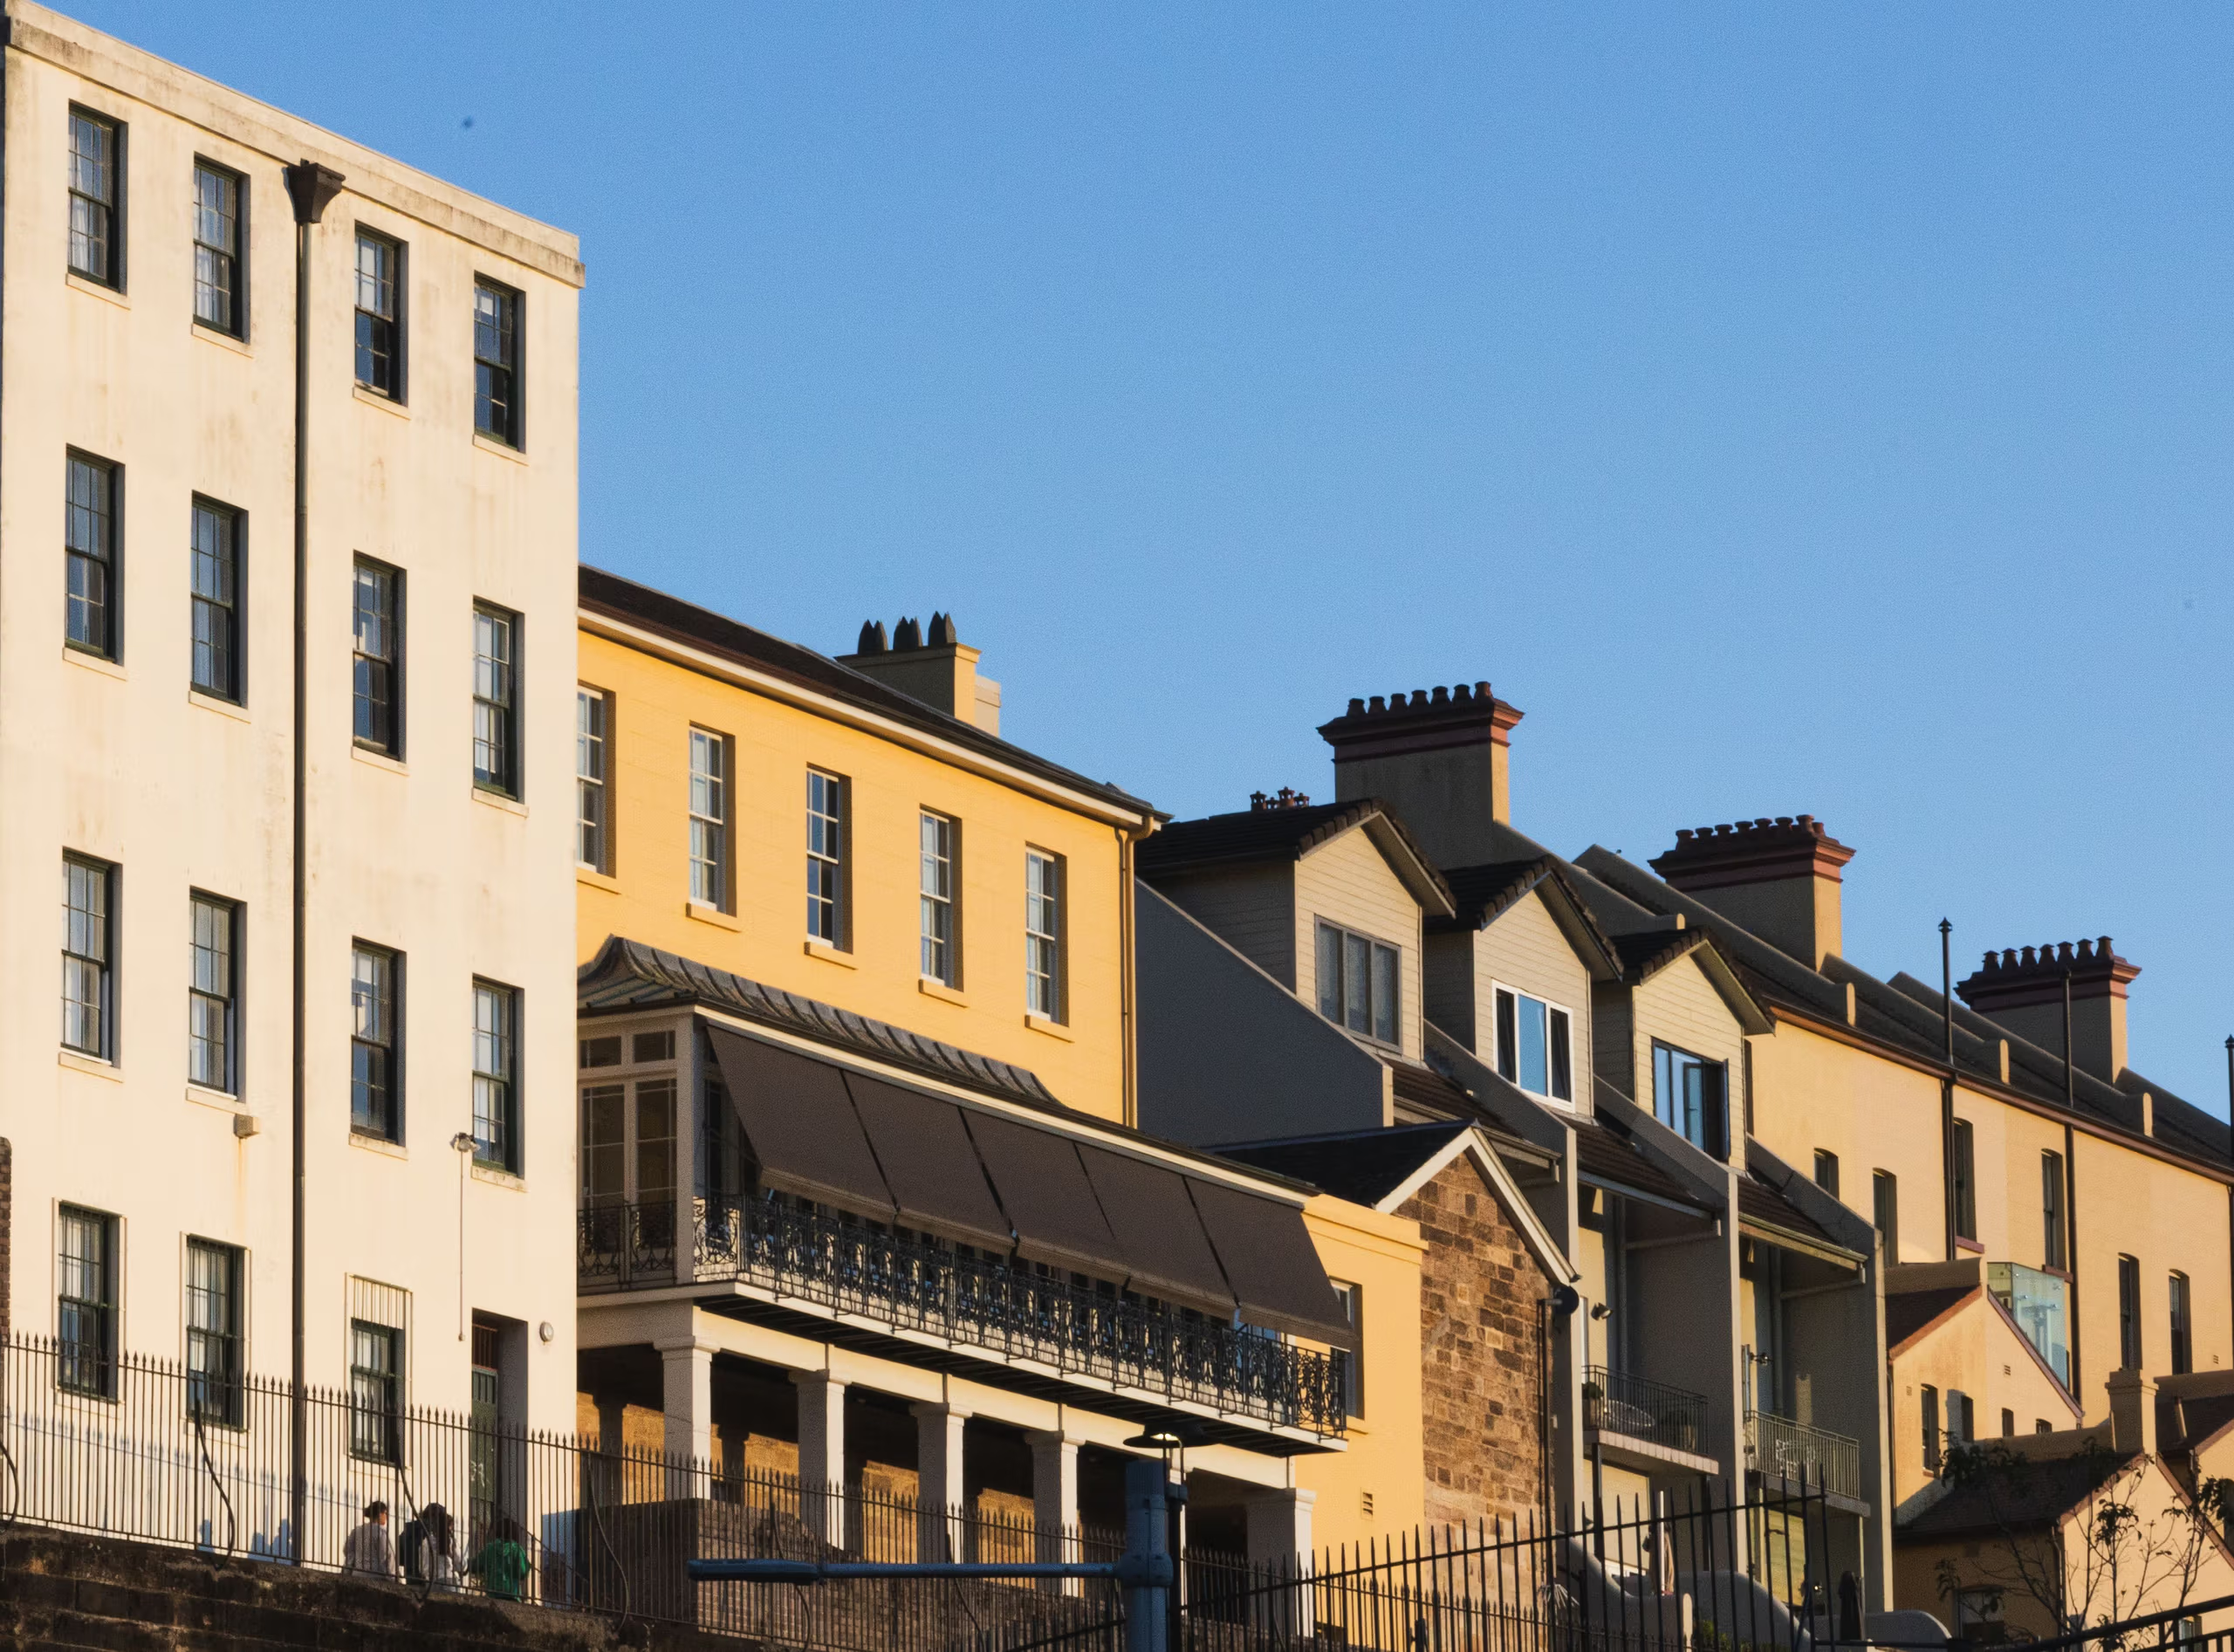
Pendant des années, la règle immobilière standard dictait que la location offrait de la flexibilité au prix de l'équité, tandis que l'achat exigeait une prime financière substantielle. Une étrange distorsion sur le marché immobilier australien est en train de bouleverser ce calcul. Dans certaines régions du pays, si vous versez vos revenus hebdomadaires à un propriétaire, vous pourriez en fait subventionner un mode de vie moins abordable que de simplement acheter le logement vous-même.
Les chiffres nationaux des loyers ont atteint une médiane de 713 $ par semaine après une augmentation de 5,5 % sur l'année jusqu'en septembre. Dans le même temps, les valeurs immobilières ont stagné après six mois de baisses persistantes. Pour un locataire calculant un prêt hypothécaire standard sur 30 ans à un taux d'intérêt de 6,2 % avec un acompte de 5 %, l'écart financier entre le service de l'actif d'un propriétaire et l'acquisition de son propre bien a considérablement diminué. Dans un dixième des banlieues australiennes, les remboursements de prêts immobiliers se situent désormais à moins de 200 $ par semaine des loyers locaux.
Dans certaines enclaves à forte densité, l'achat a franchi le seuil pour devenir purement et simplement moins cher. Des quartiers du centre de Melbourne comme Carlton, Southbank et le quartier central des affaires rejoignent certaines parties de Darwin – où les loyers ont augmenté de 11,6 % – pour illustrer cette inversion numérique. Les données de Cotality révèlent qu'un afflux de nouvelles offres d'appartements a supprimé les valeurs d'achat dans ces poches urbaines, même si une faible disponibilité locative fait grimper les prix des baux. Dans des banlieues de Sydney comme Ultimo et Granville, ou des quartiers de Canberra comme Belconnen, la différence hebdomadaire entre la location et l'achat d'un appartement a diminué pour atteindre deux chiffres.
Cette marge étroite n'est pas seulement une curiosité arithmétique ; elle reflète les pressions changeantes sur les propriétaires. La hausse des taux d'intérêt au cours de la dernière année a initialement augmenté les coûts d'emprunt, mais des baisses importantes de la valeur des propriétés – dépassant 10 % dans certaines zones – ont compensé ces augmentations. Pendant ce temps, contraints par les réglementations et les coûts de détention, un flux constant de propriétaires choisissent de quitter complètement le marché, offrant souvent leurs propriétés directement aux locataires en place cherchant à contourner le circuit traditionnel du marché.
Que ce déséquilibre représente un changement structurel permanent ou un aléa temporaire du marché dépend entièrement des types de propriétés. Les couloirs d'appartements à forte densité et les villes régionales riches en ressources dominées par des travailleurs temporaires représentent la plupart de ces cas atypiques, tandis que les maisons individuelles restent substantiellement plus chères à l'achat qu'à la location. Si les taux d'intérêt des banques centrales se maintiennent et que les valeurs immobilières poursuivent leur glissade à la baisse, l'argument financier en faveur du locataire devenu acheteur pourrait se renforcer davantage.
Écrit par Thorben Thiede thorben.thiede@alpineweekly.com