oct. 22, 10:02 PM
L'État transfère son risque
Berlin veut rendre l'assurance inondation obligatoire pour les propriétaires, ajoutant un fardeau financier supplémentaire à la propriété immobilière.
Par Sandy van Dongen
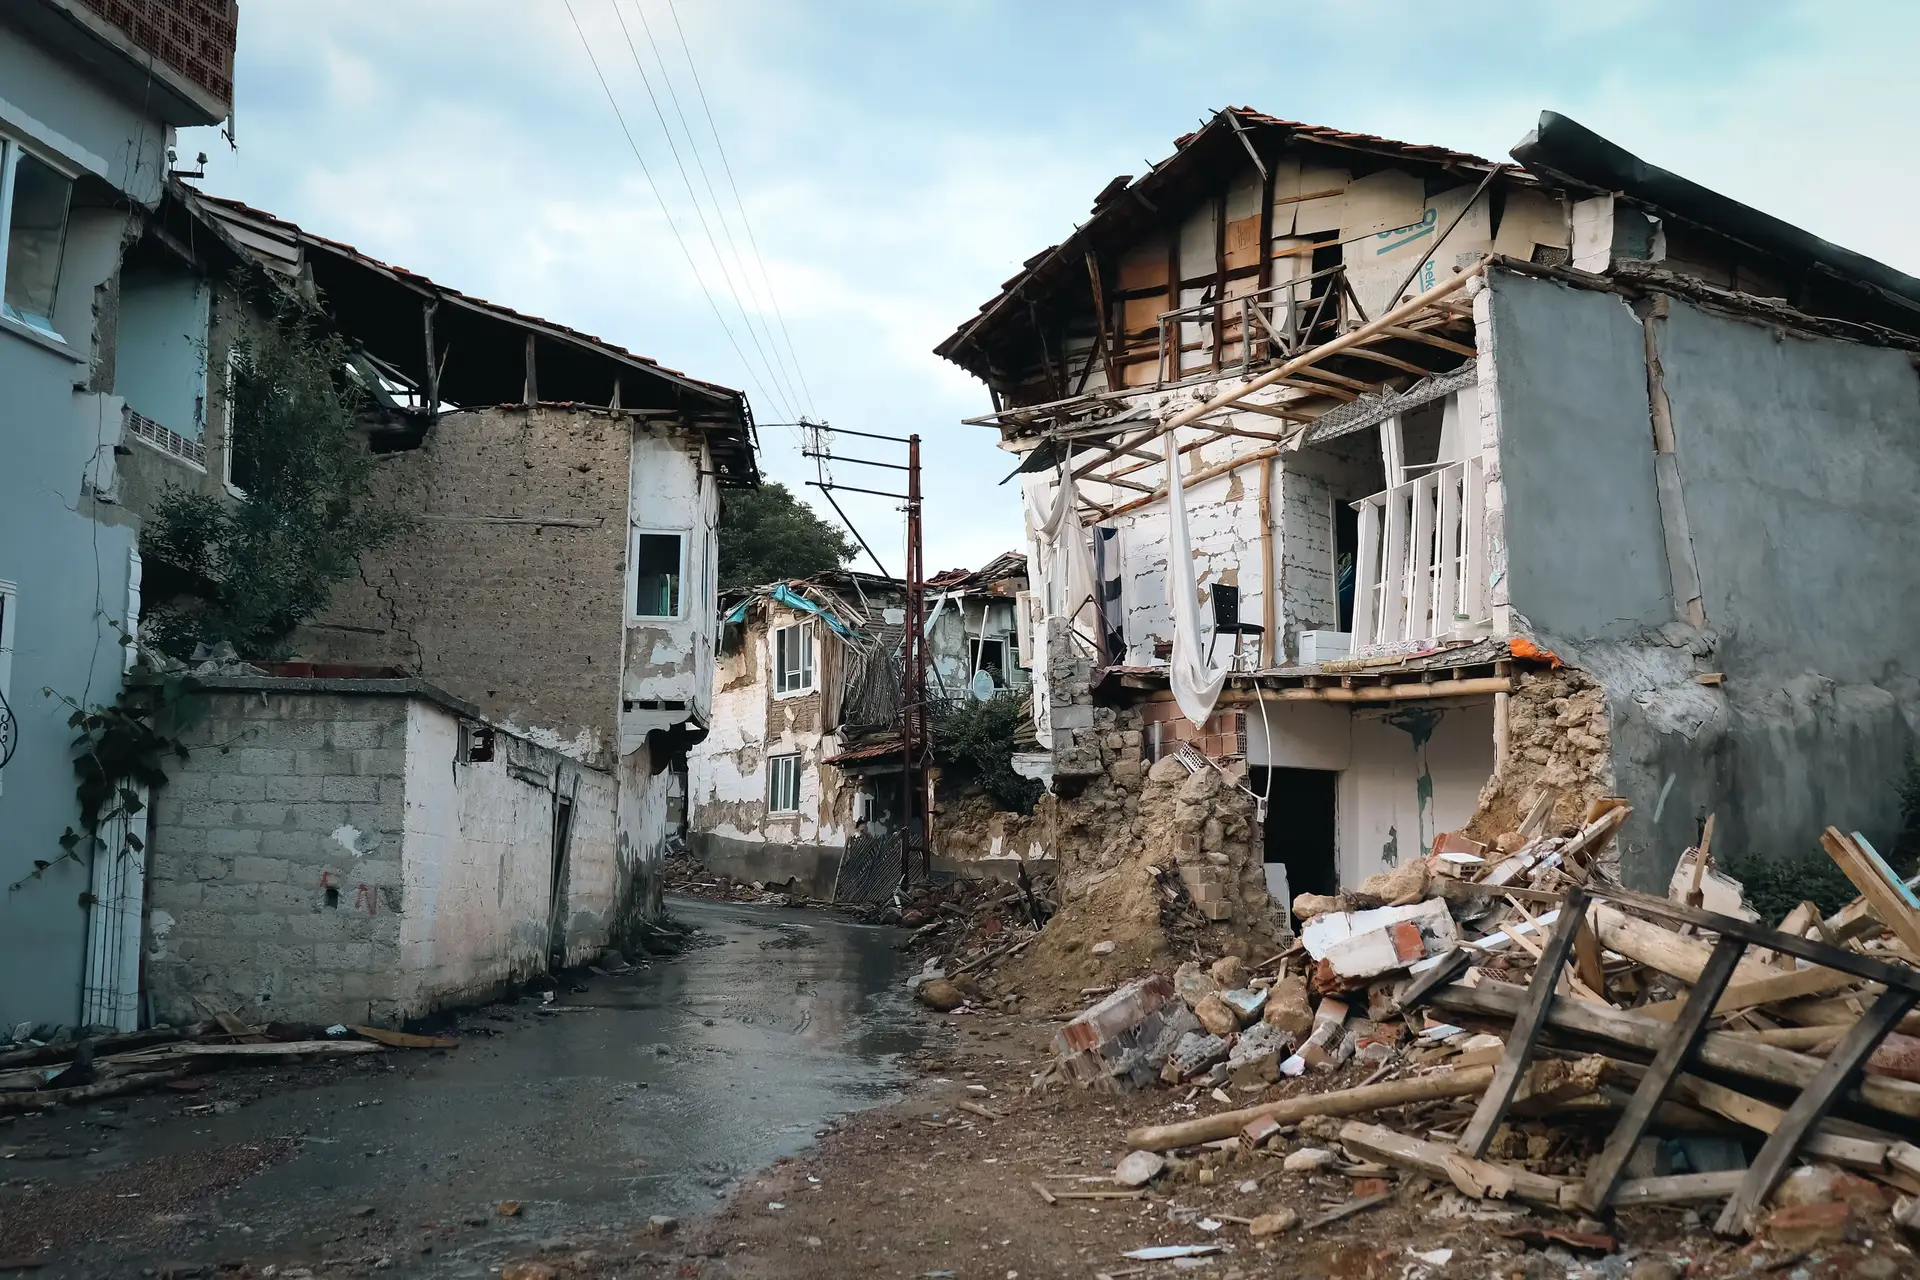
Lorsque les caisses publiques se vident, l'État allemand se tourne invariablement vers les propriétaires privés pour combler le déficit. La ministre de la Justice, Stefanie Hubig, et le ministre des Finances, Lars Klingbeil, ont dévoilé des propositions visant à rendre obligatoire l'inclusion de la couverture contre les risques naturels dans chaque police d'assurance habitation résidentielle du pays. La justification officielle est la prudence budgétaire suite à des catastrophes naturelles coûteuses, mais pour des millions de citoyens, le résultat immédiat est simple : vivre en Allemagne est sur le point de devenir encore plus cher.
Dans le cadre du projet, les polices d'assurance habitation existantes s'étendront automatiquement pour couvrir les inondations, les pluies torrentielles et autres risques naturels, à moins que les propriétaires n'interviennent activement. Actuellement, si près de 98 % des propriétaires possèdent une assurance habitation résidentielle de base, seulement 59 % sont protégés contre les risques naturels. Combler cet écart ne sera pas bon marché. Les chiffres du ministère de la Justice suggèrent que les primes annuelles pour une maison individuelle standard varient entre 100 et 1 500 euros, bien qu'une étude de janvier 2026 dans Wirtschaftsdienst ait révélé que les propriétés à haut risque évaluées à 500 000 euros pourraient faire face à des surtaxes dépassant 2 000 euros par an avant l'ajout de la taxe d'assurance obligatoire de 19 %.
Pour amortir le choc des primes, le gouvernement envisage des franchises pouvant atteindre 20 000 euros, ainsi qu'une option simplifiée où les propriétaires supporteraient jusqu'à 100 000 euros de pertes initiales. Parallèlement, le ministère étudie la possibilité d'interdire aux propriétaires de répercuter ces nouvelles dépenses d'assurance sur les locataires. C'est un réflexe politique familier : créer un fardeau financier obligatoire d'une main tout en essayant d'éliminer ses conséquences économiques de l'autre.
Cette initiative fait suite aux inondations de 2021 dans l'Ahrtal, qui ont nécessité un effort de récupération financé par les contribuables à hauteur de 30 milliards d'euros, couvrant jusqu'à 80 % des dommages aux propriétés privées. Berlin espère désormais que la couverture privée obligatoire réduira la dépendance aux futurs sauvetages d'urgence. L'Allemagne a déjà connu des systèmes similaires. Le Bade-Wurtemberg a géré un système d'assurance obligatoire contre les risques monopolisé par l'État de 1960 à 1994, date à laquelle la libéralisation du marché de l'UE l'a dissous. Cet héritage historique perdure aujourd'hui, avec 94 % des logements de l'État qui restent assurés, un chiffre bien supérieur à la moyenne nationale.
L'industrie de l'assurance elle-même, par l'intermédiaire du Gesamtverband der Deutschen Versicherungswirtschaft, a proposé une alternative appelée Elementar Re. Ce modèle plafonnerait les primes pour plus de 400 000 propriétés à haut risque en imposant une surtaxe de solidarité aux propriétaires à faible risque, forçant ainsi effectivement les propriétaires à faible risque à subventionner ceux qui se trouvent dans des plaines inondables. Que ce soit par des primes basées sur le marché, des franchises massives ou une solidarité forcée, les propriétaires sont appelés à absorber des risques que les urbanistes municipaux ont souvent exacerbés en approuvant des développements dans des zones inondables.
Écrit par Sandy van Dongen